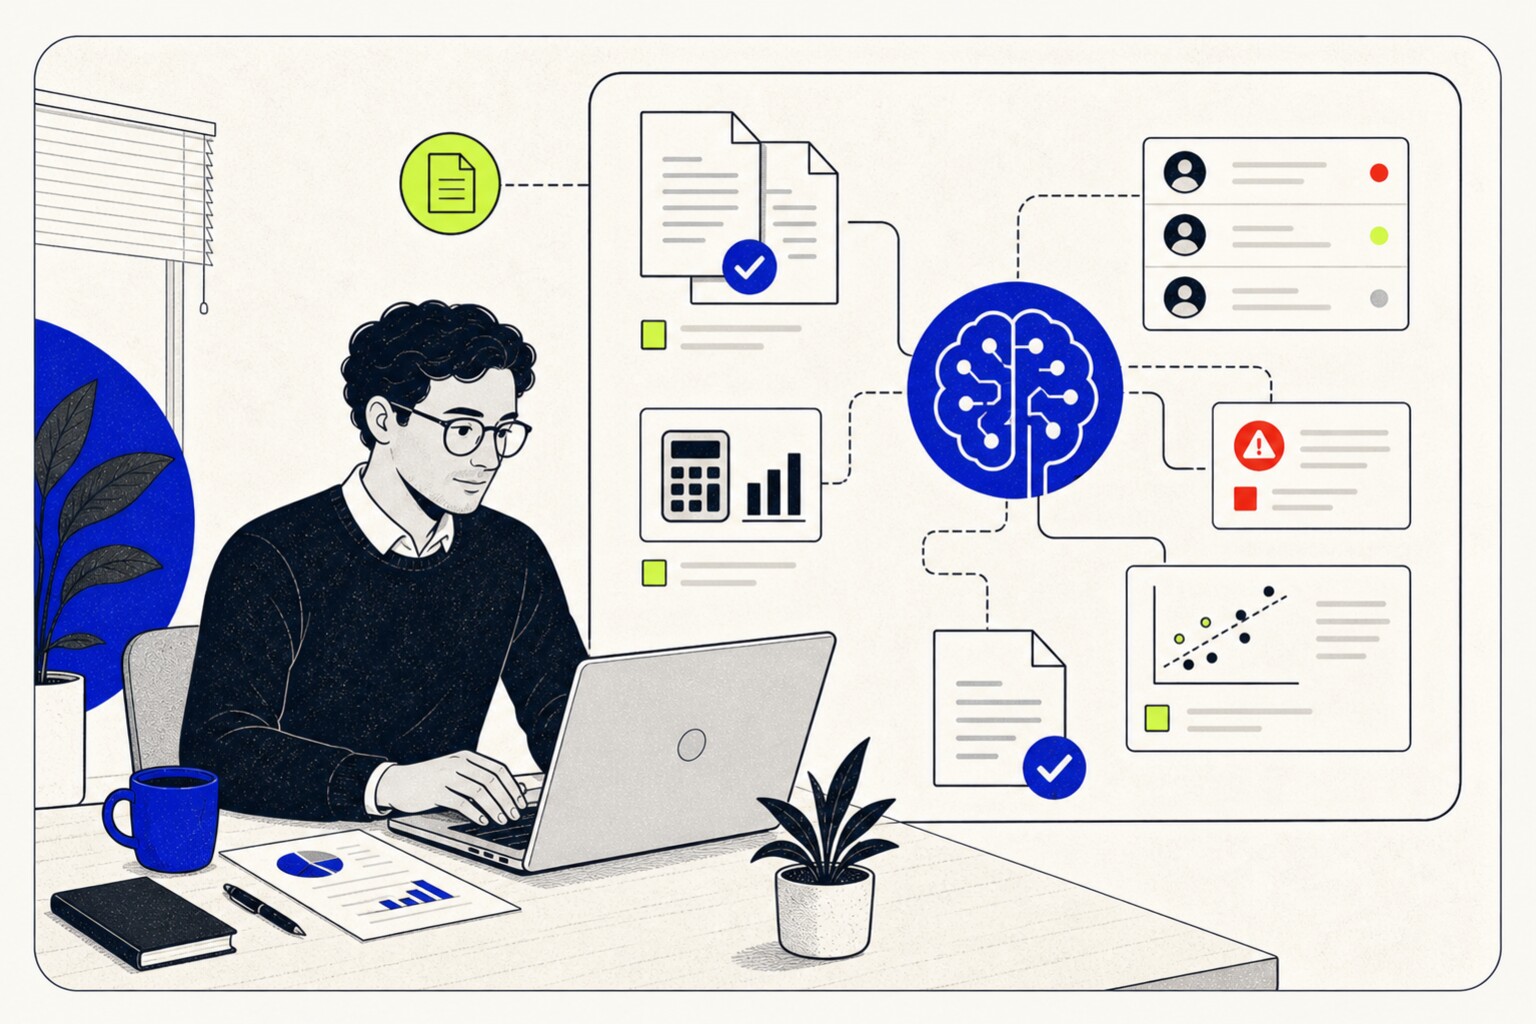
De Belastingdienst zet steeds vaker algoritmes in
De Nederlandse Belastingdienst maakt in toenemende mate gebruik van kunstmatige intelligentie en geavanceerde algoritmes bij de controle van belastingaangiften. Waar fiscale inspecteurs vroeger vooral handmatig aangiften beoordeelden, worden nu grote hoeveelheden gegevens geautomatiseerd geanalyseerd. Risicoprofielen worden opgesteld, afwijkingen van patronen worden gemarkeerd en verdachte aangiften worden automatisch geselecteerd voor nader onderzoek. Deze ontwikkeling heeft verstrekkende gevolgen voor elke belastingplichtige in Nederland.
Hoewel de inzet van AI bij fiscale controles kan leiden tot een efficiëntere en eerlijkere belastingheffing, roept het ook belangrijke juridische vragen op. Mag een algoritme bepalen of u extra scruonderzoek krijgt? Welke gegevens mag de Belastingdienst gebruiken om uw risicoprofiel op te stellen? En wat kunt u doen als u denkt dat u onterecht bent geselecteerd? Op onze over-ons pagina leggen we meer uit over onze aanpak rondom dit soort vragen.
Hoe werken fiscale risicomodellen?
De Belastingdienst gebruikt zogenoemde risicomodellen om aangiften te selecteren voor nader onderzoek. Deze modellen analyseren een breed scala aan gegevens: uw inkomsten, aftrekposten, vermogen, eerdere aangiften en vergelijkingsgegevens van andere belastingplichtigen in een vergelijkbare situatie. Het algoritme zoekt naar afwijkingen, inconsistenties en patronen die kunnen wijzen op onjuiste of onvolledige aangifte.
Een voorbeeld: als u een significante aftrekpost declareert die ver uitstijgt van wat vergelijkbare huishoudens in uw inkomenscategorie opvoeren, kan het systeem dit vlaggen als een potentieel risico. Hetzelfde geldt voor onverklaarde dalingen of stijgingen in inkomen, ongewone transactiepatronen of discrepanties tussen verschillende delen van uw aangifte. Wie zijn belastingaangifte wil optimaliseren, doet er goed om te begrijpen hoe deze systemen werken, zodat de aangifte niet onbedoeld argwaan wekt.
Welke gegevens mag de Belastingdienst gebruiken?
De Belastingdienst heeft wettelijk de bevoegdheid om een breed scala aan gegevens te verzamelen en te gebruiken bij de controle van aangiften. Dit omvat niet alleen de gegevens die u zelf in uw aangifte verstrekt, maar ook informatie van derden. Denk aan gegevens van werkgevers, banken, notarissen, het Kadaster, het Centraal Bureau voor de Statistiek en buitenlandse belastingdiensten via internationale verdragen.
De toenemende gegevensuitwisseling tussen overheidsinstanties en internationale partners betekent dat het algoritme toegang heeft tot een indrukwekkende hoeveelheid informatie. Dit stelt de Belastingdienst in staat om aangiften veel grondiger te controleren dan voorheen mogelijk was. Tegelijkertijd gelden er wettelijke kaders die beperken hoe deze gegevens mogen worden gebruikt. De AVG is hierbij het belangrijkste toetsingskader, naast specifieke fiscale wetgeving.
Uw rechten als belastingplichtige
Als de Belastingdienst u selecteert voor een controle op basis van een algoritme, heeft u verschillende rechten. U heeft het recht om te weten op welke grond u bent geselecteerd, hoewel de Belastingdienst niet verplicht is om het precieze risicomodel openbaar te maken. U heeft het recht om uw zienswijze te geven voordat de inspectie een definitieve beslissing neemt. En u heeft altijd het recht om bezwaar en beroep aan te tekenen tegen een aanslag die u onjuist acht.
Het is belangrijk om te weten dat een controle door de Belastingdienst niet betekent dat u iets verkeerd heeft gedaan. Het algoritme selecteert aangiften op basis van statistische waarschijnlijkheid, niet op basis van bewijs van onjuistheid. Veel geselecteerde aangiften blijken bij nader inzien volledig in orde te zijn. Meer over de juridische aspecten van geautomatiseerde besluitvorming leest u in ons artikel over AI in de rechtspraak.
Hoe u zich kunt voorbereiden
De beste voorbereiding op een mogelijke fiscale controle is een complete en correcte aangifte. Bewaar alle relevante bescheiden, zoals jaaropgaven, facturen, bonnen, bankafschriften en contracten. Zorg dat u uw aftrekposten kunt onderbouwen met bewijsstukken. Houd ook rekening met de bewaarplicht: de Belastingdienst kan tot zeven jaar terug correcties opleggen, en bij verdenking van fraude zelfs langer.
Als u een controle-aanvraag of aanslag ontvangt, is het verstandig om niet direct in paniek te raken. Neem de tijd om de brief zorgvuldig door te lezen en verzamel alle relevante documentatie. Overweeg om fiscale of juridische bijstand in te schakelen, vooral als het om complexe zaken gaat of als de bedragen aanzienlijk zijn. De veelgestelde vragen op onze site bieden een goed startpunt voor algemene informatie.
Conclusie
De inzet van AI door de Belastingdienst is een feit en zal in de komende jaren alleen maar verder toenemen. Dit biedt voordelen in termen van efficiëntie en gelijke behandeling, maar vereist ook dat belastingplichtigen zich bewust zijn van hun rechten. Een correcte en volledige aangifte blijft de beste basis, en bij vragen of geschillen is het verstandig om tijdig juridische of fiscale ondersteuning te zoeken.
Hetzelfde thema speelt bij algoritmisch toezicht van uitkeringen: wie controleert de controleur.